
„A scăzut sau a crescut prețul?” Depinde. La Brașov, Craiova, Iași sau la Pitești, Bacău, Piatra Neamț? La apartamente noi, vechi sau case? În orașele mari sau în „sateliții” metropolitani? Mai multe camere sau terenuri mai mari sau mai puține camere și terenuri mai mici?
„Piața e blocată. Sigur cad și prețurile!” Nu neapărat. Numărul tranzacțiilor poate scădea. Însă valoarea acestora poate avea o altă evoluție. Totul depinde de motivația cumpărătorilor și vânzătorilor. Dincolo de profeții și alte apocalipse, piața este decisă prin decizii individuale și tranzacții finalizate.
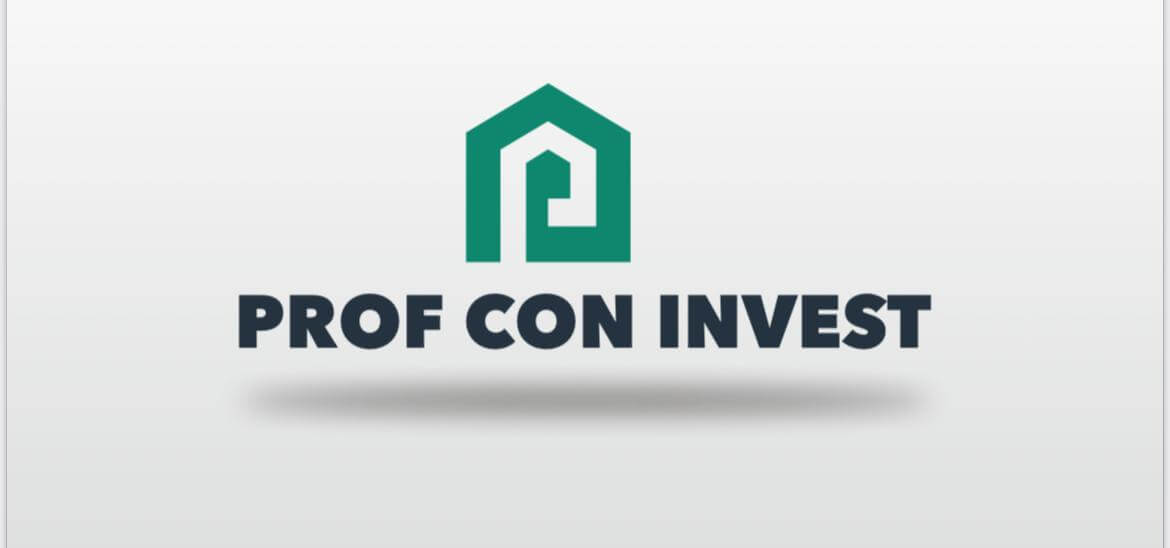
De exemplu, în analiza pentru Semestrul 1 2026, conform studiului VERIDIO Residential Market Review, cu 100.000 euro îți poți cumpăra locuințe foarte diferite: ~37 mp în Cluj-Napoca, ~47 mp în Brașov, ~50 mp în Iași, ~52 mp în Timișoara și ~65 mp în Pitești sau Alba Iulia. Însă nu toți metrii pătrați sunt egali. Cu cât suprafețele sunt mai mici, cu atât prețul pe mp tinde să fie mai ridicat. Iar apartamentul cu 2 camere continuă să domine tranzacțiile.
Cele mai ridicate ponderi ale locuințelor nou construite (2021 – 2026), în tranzacțiile observate în Semestrul 1 2026, apar în județele Ilfov și Timiș, cu peste 50%. Ele sunt urmate de Iași (30,7%), Brașov (29,0%), București (28,8%), Cluj (26,4%) și Alba (25,0%). În egală măsură, în zece județe, în tranzacțiile observate în baza analizată, nu au apărut apartamente construite în perioada 2021–2026. Și cu toate acestea ponderea acestora în totalul tranzacțiilor nu este, în sine, un indicator al nivelului de preț.
Între T1 și T2, mediana prețului de tranzacție pe mp util al apartamentelor a coborât de la aproximativ 1.702 EUR/mp la 1.645 EUR/mp. Dar cea mai mare parte a diferenței se explică prin schimbarea structurii tranzacțiilor. Pentru proprietăți comparabile, variația este foarte mică.
Sateliții marilor orașe devin piețe imobiliare mature – uneori depășind chiar nivelul acestora. Este exemplul comparației dintre Șelimbăr (~1.923 EUR/mp) și Sibiu (~1.845 EUR/mp). O situație similară am avea și dacă am compara Popești-Leordeni (2.027 EUR/mp) cu Sectorul 4 din București (1.917 EUR/mp).
La polul opus avem comparația dintre Cluj-Napoca (~3.017 EUR/mp) și Florești (~1.900 EUR/mp), Apahida (~1.931 EUR/mp) sau Baciu (~2.191 EUR/mp). Similar constatăm și pentru Iași, Brașov, Timișoara și probabil majoritatea marilor orașe din țară.
Bineînțeles, diferențele de infrastructură, utilități și accesul la servicii publice și de proximitate pot explica multe dintre aceste exemple dincolo de ce stil de viață își dorește cumpărătorul să aleagă. Cifrele din prezent nu sunt obligatorii pentru viitor, ci doar surprind comportamentul actual raportat la realitățile curente.
De asemenea, studiul include alte două teme foarte importante: estimări ale randamentelor brute și ale intervalelor indicative ale ratelor de capitalizare rezidențiale, precum și calculul ratei efective de impozitare a clădirilor pornind de la prețuri reale de tranzacționare. Căci o analiză serioasă a pieței imobiliare rezidențiale trebuie să includă valorificarea și impozitarea proprietăților pentru a răspunde responsabil întrebărilor celor activ implicați în acest domeniu – vânzători, cumpărători, dezvoltatori, investitori și finanțatori.
VERIDIO Residential Market Review propune o analiză amplă a tranzacțiilor rezidențiale, piețelor locale și diferențelor regionale din Semestrul 1 2026 cu scopul de a înțelege realitățile din spatele cifrelor pentru 50 de orașe, inclusiv numeroase piețe mai rar acoperite de analizele publice.
Tocmai pentru că un singur preț pe metru pătrat nu poate descrie diferențele dintre orașe, dintre cartiere, dintre locuințe noi și vechi sau dintre apartamente și case. Iar oamenii nu cumpără medii aritmetice, ci o locuință anume, într-o zonă anume și cu anumite caracteristici care vor face posibil stilul de viață pe care și-l doresc și îndeplinirea planurilor de viitor.
„Am pornit de la o întrebare simplă: putem vorbi despre «piața rezidențială din România» ca despre o singură piață? Datele ne arată că nu. Prețul, produsul cumpărat, randamentul și chiar relația dintre oraș și zona periurbană diferă suficient de mult încât concluziile naționale trebuie întotdeauna puse în context local. Mai mult, informațiile pe care le avem la dispoziție ne permit să extindem analiza dincolo de prețul median, către teme de interes pentru viitor, cum este rata efectivă a impozitului pe proprietate. Continuarea analizei semestriale va permite să adăugăm și analiza evoluțiilor, pentru o înțelegere mai aprofundată a pieței imobiliare rezidențiale din România.”
Adrian Vascu, Senior Partner VERIDIO
VERIDIO Residential Market Review este un proiect VERIDIO – centrul de excelență în servicii complete de evaluare acoperind toate tipurile de bunuri și specializări: evaluări de întreprinderi, proprietăți imobiliare (EPI), bunuri mobile (EBM), echipamente, active necorporale (ENEC), valori economice (VE) și proiecte complexe care combină mai multe tipuri de evaluări sau din teme complementare acestora.
| 01 România are mai multe niveluri de piață
Cluj-Napoca se situează la aproximativ 3.017 EUR/mp, în timp ce Satu Mare este la aproximativ 1.104 EUR/mp. Diferențele teritoriale sunt prea mari pentru a vorbi despre un singur „preț al României”. |
02 100.000 EUR cumpără locuințe foarte diferite
În tranzacțiile din jurul acestui buget: ~37 mp în Cluj-Napoca, ~47 mp în Brașov, ~50 mp în Iași, ~52 mp în Timișoara și ~65 mp în Pitești sau Alba Iulia. |
| 03 Două camere este produsul dominant
Dintre tranzacțiile pentru care numărul de camere este cunoscut, apartamentele cu 2 camere reprezintă ~50,5%, iar cele cu 3 camere ~32,4%. Garsonierele sunt ~11%, iar 4 camere ~5,9%. |
04 Aproape 60% din vânzări sunt în clădiri construite până în 1990
Cca 60 % dintre apartamentele cu an de construire cunoscut sunt în imobile finalizate până în 1990. Locuințele construite în 2021–2026 reprezintă ~22 % din tranzacțiile analizate. |
| 05 Bucureștiul are șase niveluri distincte
Ordinea sectoarelor după nivelul central este: S1 – 2.718 EUR/mp; S2 – 2.413; S3 – 2.217; S6 – 2.076; S4 – 1.917; S5 – 1.731 EUR/mp. |
06 După Cluj și București, Brașov conduce grupul marilor orașe
Brașov – 2.211 EUR/mp; Craiova – 2.034; Iași – 1.997; Timișoara – 1.955; Constanța – 1.893; Sibiu – 1.845; Târgu Mureș – 1.776; Oradea – 1.742 EUR/mp. |
| 07 Semestrul 1 indică mai degrabă stabilitate decât scădere
Nivelul brut a coborât de la ~1.702 EUR/mp în T1 la ~1.645 EUR/mp în T2, dar cea mai mare parte a diferenței se explică prin schimbarea structurii tranzacțiilor. Pentru proprietăți comparabile, variația este foarte mică. |
08 Apartamentele mai mari au, de regulă, un preț unitar mai mic
Nivelul central scade de la ~1.920 EUR/mp la 1 cameră, la ~1.725 la 2 camere, ~1.560 la 3 camere și ~1.446 EUR/mp la 4 camere. Prețul total crește, dar nu proporțional cu suprafața. |
Figura 1. Suprafața utilă mediană a apartamentelor tranzacționate la valori între 90.000 și 110.000 EUR, pentru piețe locale selectate.
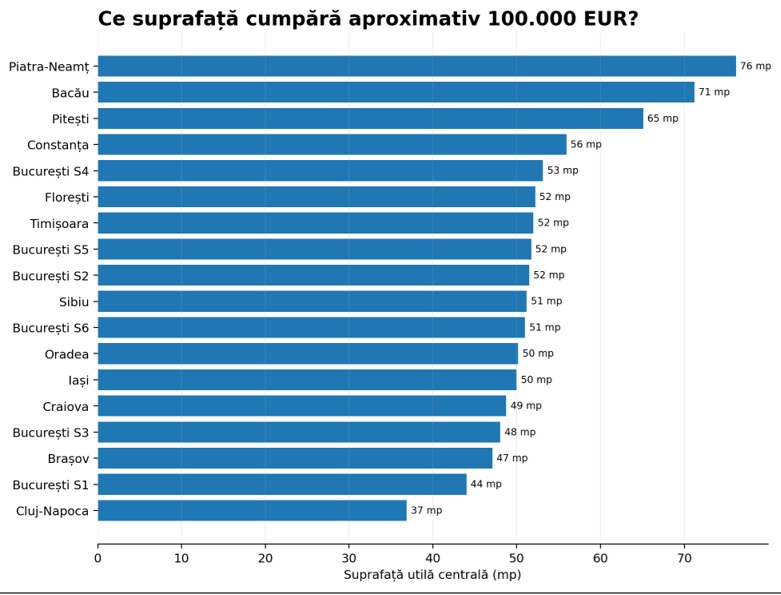
Harta 1. Mediana prețului de tranzacție pe mp util al apartamentelor, pe județe, Semestrul 1 2026. Sunt reprezentate toate cele 42 de județe.
Concluzie. Cele mai ridicate niveluri județene apar în Cluj și București, urmate de Dolj, Brașov și Iași; în partea opusă se află mai multe județe din sud și vestul interior. Harta trebuie privită ca imagine teritorială a bazei observate, nu ca un clasament al calității piețelor.
Tabelul 1. Nivelurile județene ale apartamentelor. Valorile sunt mediane EUR/mp util și sunt grupate pe intervale pentru a evidenția zonarea pieței; în interiorul fiecărui interval județele sunt ordonate descrescător.
| Interval al medianei județene | Județe, în ordine descrescătoare a medianei EUR/mp util |
| ≥ 2.000 EUR/mp | Cluj – 2.356; București – 2.110 |
| 1.700–1.999 EUR/mp | Dolj – 1.995; Brașov – 1.970; Iași – 1.913; Timiș – 1.823; Constanța – 1.810; Sibiu – 1.798; Ilfov – 1.768 |
| 1.400–1.699 EUR/mp | Bihor – 1.637; Olt – 1.630; Gorj – 1.571; Mureș – 1.546; Argeș – 1.532; Harghita – 1.488; Maramureș – 1.439; Buzău – 1.406 |
| 1.200–1.399 EUR/mp | Arad – 1.394; Prahova – 1.386; Vâlcea – 1.351; Suceava – 1.348; Galați – 1.337; Alba – 1.313; Vaslui – 1.302; Tulcea – 1.277; Botoșani – 1.256; Covasna – 1.234; Bistrița-Năsăud – 1.225 |
| < 1.200 EUR/mp | Ialomița – 1.184; Bacău – 1.170; Dâmbovița – 1.145; Caraș-Severin – 1.126; Neamț – 1.123; Satu Mare – 1.100; Mehedinți – 1.095; Vrancea – 1.091; Călărași – 1.081; Giurgiu – 1.044; Brăila – 1.040; Sălaj – 1.017; Hunedoara – 945; Teleorman – 900 |
Repere locale – principalele orașe
Tabelul sintetizează principalele repere locale și este ordonat descrescător după mediana EUR/mp util. Mediana EUR/mp util este valoarea centrală a prețurilor unitare observate; prețul total median și suprafața utilă mediană descriu tranzacția aflată la mijlocul distribuției. Ponderea 2021–2026 arată proporția apartamentelor construite în această perioadă, iar „interval valoric dominant” indică segmentul de preț total în care se concentrează cele mai multe tranzacții.
| Oraș / sector | Mediană EUR/mp util | Preț total median (EUR) | Suprafață utilă mediană (mp) | Pondere locuințe 2021 – 2026 | Tip dominant | Interval valoric dominant |
| Cluj-Napoca | 3.017 | 165.000 | 53 | 15% | 2 camere | >150k |
| București S1 | 2.718 | 143.375 | 55 | 30% | 2 camere | >150k |
| București S2 | 2.413 | 130.500 | 54 | 25% | 2 camere | >150k |
| București S3 | 2.217 | 119.000 | 55 | 30% | 2 camere | 100–150k |
| Brașov | 2.211 | 121.500 | 56 | 20% | 2 camere | 100–150k |
| București S6 | 2.076 | 105.000 | 51 | 33% | 2 camere | 100–150k |
| Craiova | 2.034 | 88.000 | 45 | 8% | 2 camere | 70–100k |
| Iași | 1.997 | 97.000 | 51 | 20% | 2 camere | 70–100k |
| Timișoara | 1.955 | 106.000 | 54 | 27% | 2 camere | 100–150k |
| București S4 | 1.917 | 95.000 | 49 | 18% | 2 camere | 100–150k |
| Constanța | 1.893 | 97.000 | 50 | 9% | 2 camere | 70–100k |
| Sibiu | 1.845 | 82.750 | 47 | 6% | 2 camere | 70–100k |
| Târgu Mureș | 1.776 | 92.332 | 54 | 18% | 2 camere | 100–150k |
| Oradea | 1.742 | 85.000 | 49 | 19% | 2 camere | 70–100k |
| București S5 | 1.731 | 84.893 | 47 | 41% | 2 camere | <70k |
| Slatina | 1.680 | 84.500 | 53 | 10% | 2 camere | 70–100k |
| Târgu Jiu | 1.586 | 73.000 | 45 | 13% | 2 camere | 70–100k |
| Pitești | 1.549 | 85.000 | 57 | 8% | 3 camere | 70–100k |
| Alba Iulia | 1.489 | 86.500 | 63 | 29% | 2 camere | 70–100k |
| Baia Mare | 1.466 | 66.000 | 49 | 12% | 2 camere | <70k |
| Buzău | 1.465 | 83.500 | 58 | 6% | 3 camere | 70–100k |
| Suceava | 1.405 | 82.000 | 60 | 5% | 3 camere | <70k |
| Arad | 1.395 | 84.000 | 64 | 0% | 2 camere | 70–100k |
| Râmnicu Vâlcea | 1.393 | 63.000 | 43 | 10% | 2 camere | <70k |
| Ploiești | 1.388 | 68.000 | 48 | 5% | 2 camere | <70k |
| Vaslui | 1.357 | 66.750 | 48 | 0% | 2 camere | <70k |
| Galați | 1.342 | 70.525 | 53 | 5% | 3 camere | <70k |
| Târgoviște | 1.294 | 69.500 | 49 | 9% | 2 camere | <70k |
| Sfântu Gheorghe | 1.293 | 67.100 | 64 | 0% | 2 camere | <70k |
| Tulcea | 1.277 | 70.000 | 49 | 7% | 2 camere | 70–100k |
| Botoșani | 1.256 | 70.000 | 51 | 5% | 2 camere | <70k |
| Bistrița | 1.231 | 74.500 | 62 | 15% | 3 camere | 70–100k |
| Bacău | 1.204 | 64.476 | 50 | 7% | 2 camere | <70k |
| Deva | 1.200 | 55.000 | 50 | 12% | 2 camere | <70k |
| Focșani | 1.173 | 68.250 | 58 | 17% | 2 camere | <70k |
| Călărași | 1.167 | 64.000 | 57 | 0% | 2 camere | <70k |
| Piatra-Neamț | 1.138 | 68.000 | 61 | 15% | 3 camere | <70k |
| Drobeta-Turnu Severin | 1.106 | 57.750 | 50 | 0% | 2 camere | <70k |
| Satu Mare | 1.104 | 61.300 | 55 | 13% | 2 camere | <70k |
| Reșița | 1.055 | 59.000 | 50 | 0% | 2 camere | <70k |
| Brăila | 1.040 | 58.520 | 60 | 0% | 3 camere | <70k |
| Zalău | 1.033 | 63.000 | 59 | 3% | 3 camere | <70k |


 – Servicii de creare site web